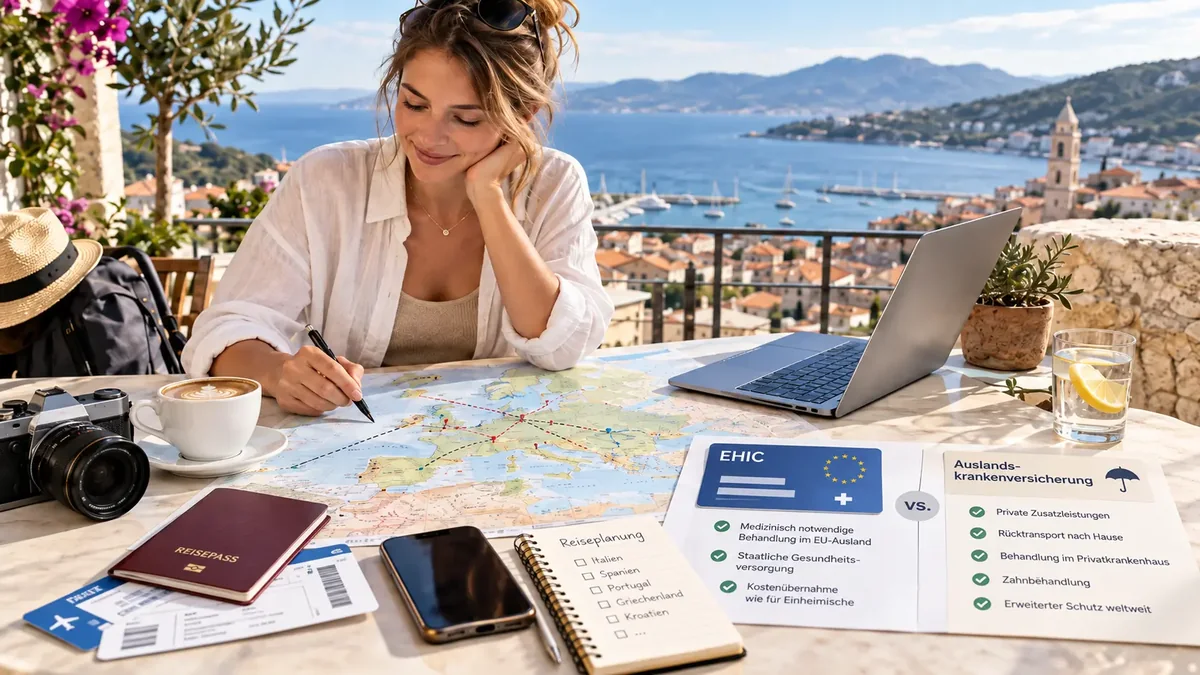
Das Wichtigste in 30 Sekunden
- EHIC gilt im öffentlichen System teilnehmender Staaten.
- Lokale Eigenanteile können bestehen bleiben.
- Private Behandlung und Rücktransport sind nicht durch die EHIC abgedeckt.
- Bei langfristigem Umzug gelten andere Regeln als bei vorübergehendem Aufenthalt.
Was die EHIC leistet
Nach EU-Informationen erhalten Versicherte während eines vorübergehenden Aufenthalts medizinisch notwendige staatliche Gesundheitsleistungen zu denselben Bedingungen und Kosten wie lokal Versicherte. Was notwendig ist, hängt auch von Aufenthaltsdauer und Behandlung ab.
Was nicht abgedeckt ist
Die EHIC deckt keine private Gesundheitsversorgung und keine Reise mit dem Zweck einer Behandlung. Auch ein Rücktransport ins Heimatland gehört nicht zu ihrem Schutz. Lokale Zuzahlungen werden nicht automatisch erstattet.
- Privatkliniken außerhalb des öffentlichen Systems
- Krankenrücktransport
- Such-, Rettungs- oder Bergungskosten
- Reiseabbruch und Storno
Wann privater Zusatzschutz sinnvoll ist
Eine Reisekrankenversicherung kann die typischen Lücken ergänzen, insbesondere Rücktransport, private Behandlungswege und Assistance. Für Reisen über die maximale Einzeldauer einer Jahrespolice ist ein Langzeittarif nötig.
Leben oder arbeiten im Ausland
Die EHIC ist für vorübergehende Aufenthalte gedacht. Wer seinen Lebensmittelpunkt verlagert, entsandt wird oder lokal arbeitet, sollte die sozialversicherungsrechtliche Zuständigkeit mit Krankenkasse und DVKA klären.
Öffentliches System vor der Behandlung erkennen
Die Karte hilft nur, wenn die Behandlung im staatlichen oder vertraglich eingebundenen System erfolgt. In Urlaubsregionen präsentieren sich private Praxen oft ebenso zugänglich wie öffentliche Einrichtungen. Frage deshalb – soweit der Zustand es zulässt – ausdrücklich nach, ob die EHIC dort akzeptiert wird und welche Eigenanteile anfallen.
Im Notfall steht die Versorgung an erster Stelle. Sobald möglich, sollten Klinikstatus, Abrechnungsweg und Kontakt zur eigenen Krankenkasse dokumentiert werden.
Wenn Karte fehlt oder Vorleistung verlangt wird
Die Krankenkasse kann bei bestehendem Anspruch häufig eine provisorische Ersatzbescheinigung bereitstellen. Ob sie rechtzeitig an die Einrichtung übermittelt werden kann, hängt vom Einzelfall ab.
Muss eine Rechnung zunächst selbst bezahlt werden, sollten detaillierte Behandlungs- und Zahlungsbelege aufbewahrt werden. Eine spätere Erstattung richtet sich nach den zuständigen Regeln und kann niedriger als der privat berechnete Betrag ausfallen.
EHIC und private Police gemeinsam organisieren
Die beiden Systeme können unterschiedliche Ansprechpartner und Erstattungswege haben. Speichere Gesundheitskarte, private Policennummer und Assistance-Kontakt getrennt vom Reisegepäck digital ab. Im Schadenfall sollte transparent angegeben werden, welche Stelle bereits gezahlt oder Unterlagen erhalten hat.
Eine doppelte Erstattung derselben Kosten ist nicht vorgesehen. Die Versicherer beziehungsweise Kostenträger klären, welcher Teil nach den jeweiligen Regeln übernommen werden kann.
Häufige Fragen
Gilt die EHIC weltweit?
Nein. Sie gilt in den EU-Mitgliedstaaten sowie nach den jeweiligen Regeln in Island, Liechtenstein, Norwegen und der Schweiz. Für andere Länder gelten andere Abkommen oder kein entsprechender Schutz.
Kann ein Arzt die EHIC ablehnen?
Private Anbieter müssen sie nicht akzeptieren. Suche eine Einrichtung des öffentlichen beziehungsweise vertraglich eingebundenen Systems und kläre die Abrechnung vor Behandlung, soweit möglich.
Ersetzt die EHIC eine Auslandskrankenversicherung?
Sie deckt wichtige staatliche Leistungen, aber insbesondere keinen Rücktransport und keine private Versorgung. Ob ergänzender Schutz benötigt wird, hängt von Reise und Risiko ab.
Was mache ich, wenn ich die EHIC vergessen habe?
Kontaktiere deine Krankenkasse und frage nach einer provisorischen Ersatzbescheinigung. Eine Klinik kann trotzdem Zahlung verlangen; sichere deshalb alle detaillierten Belege und kläre den Erstattungsweg anschließend mit der Kasse.
Kann ich mit der EHIC gezielt für eine Behandlung reisen?
Nein, die EHIC ist nicht für eine Reise gedacht, deren Zweck eine geplante Behandlung ist. Für grenzüberschreitende geplante Versorgung gelten andere Genehmigungs- und Abrechnungsregeln.