Das Wichtigste in 30 Sekunden
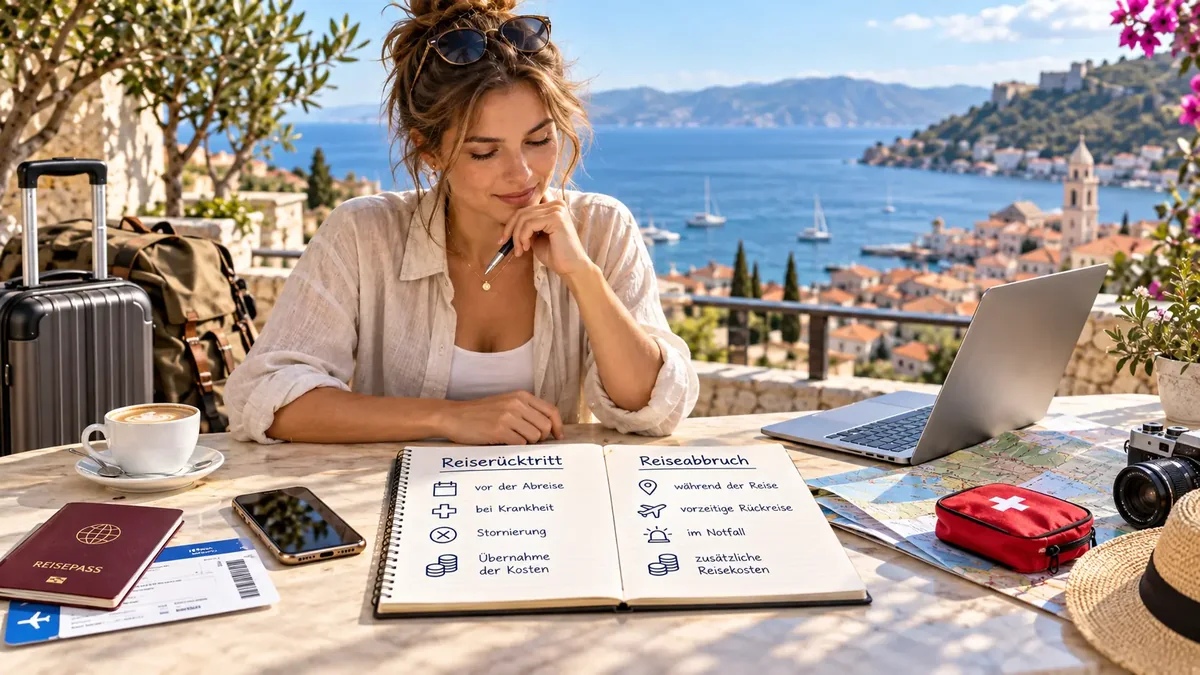
- Rücktritt endet grundsätzlich mit Reiseantritt; Abbruch beginnt dort.
- Reiseabbruch ist bei den betrachteten Produkten optional.
- Abschlussfristen nach Buchung beachten.
- Versicherungssumme muss zum Reisepreis passen.
Vor und nach Reisebeginn
Kannst du wegen eines versicherten Ereignisses nicht losfahren, geht es um Stornokosten und Reiserücktritt. Musst du eine bereits begonnene Reise abbrechen oder verlängern, können zusätzliche Rückreise- und nicht genutzte Reiseleistungen unter den Reiseabbruchschutz fallen – soweit vereinbart.
Versicherte Ereignisse statt freier Entscheidung
Die Bedingungen listen Ereignisse, betroffene Personen, Nachweise und Ausschlüsse auf. Eine unerwartete schwere Erkrankung kann versichert sein; bloße Sorge, Unlust oder eine geänderte Planung regelmäßig nicht.
Einzelreise oder Jahresvertrag
Die Einzelreise-Variante versichert eine konkrete Buchung und kann mit oder ohne gewählt werden. Der Jahresvertrag deckt beliebig viele Reisen bis zur vereinbarten Summe und wird vom Anbieter ohne angeboten. Beitrag und Eignung hängen von Reisepreis und Häufigkeit ab.
Abschlussfrist nicht verpassen
Care Concept nennt mindestens 30 Tage vor Reisebeginn. Bei einer Buchung innerhalb von 30 Tagen vor Abreise muss der Vertrag spätestens am dritten Werktag nach Buchung geschlossen werden. Diese Frist sollte direkt nach Buchung geprüft werden.
Stornoschutz erst kurz vor Abreise nachzukaufen, ist regelmäßig zu spät.
Versicherten Reisepreis richtig bestimmen
Zur Versicherungssumme gehören die tatsächlich versicherten, nicht erstattbaren Reisekosten. Bei Pauschalreisen ist die Zuordnung meist einfacher als bei einzeln gebuchten Flügen, Unterkünften, Mietwagen und Touren. Gebühren, Gutscheine und bereits kostenfrei stornierbare Leistungen sollten anhand der Bedingungen eingeordnet werden.
Steigt der Reisepreis später durch Umbuchung oder Zusatzleistung, kann die gewählte Summe zu niedrig werden. Änderungen sollten deshalb zeitnah gegen den Vertrag geprüft werden. Eine zu hohe Summe schafft umgekehrt keinen Anspruch über den nachgewiesenen Schaden hinaus.
- Buchungsbestätigungen und Stornoregeln sammeln
- Nicht erstattbare Kosten je Reiseteil addieren
- Nachbuchungen und Preisänderungen dokumentieren
- Versicherungssumme vor Ablauf der Abschlussfrist abgleichen
Risikopersonen und mitreisende Personen prüfen
Ein Rücktrittsgrund kann die versicherte Person selbst oder eine in den Bedingungen definierte Risikoperson betreffen. Dazu können beispielsweise mitreisende oder nahe Angehörige gehören; der genaue Personenkreis ist tarifabhängig. Eine entfernte Bekanntschaft oder jeder beliebige Reisebegleiter ist nicht automatisch erfasst.
Bei Gruppen, unverheirateten Paaren und getrennten Buchungen sollte geprüft werden, wessen Erkrankung welche Stornokosten auslösen kann. Die Namen in Buchung, Versicherung und Nachweisen müssen nachvollziehbar zusammenpassen.
Schaden melden: Storno mindern und Nachweise sichern
Tritt ein möglicher ein, sollte nicht unnötig gewartet werden, während die Stornokosten steigen. Gleichzeitig muss der medizinische oder sonstige Grund belegt werden. Der Versicherer sollte nach seinen Meldewegen informiert und die Buchung nach den vertraglichen Obliegenheiten storniert werden.
Zum Vorgang gehören Buchungsrechnung, Stornokostenabrechnung, Versicherungsnachweis und der geforderte Ereignisnachweis. Bei Krankheit kann ein ärztlicher Bericht nötig sein. Für einen Reiseabbruch kommen Belege zu zusätzlichen Rückreisekosten und nicht genutzten Leistungen hinzu.
Eine Kreditkartenbuchung allein beweist weder den versicherten Reisepreis noch den Rücktrittsgrund.
Häufige Fragen
Ist eine Krankheit immer ein versicherter Rücktrittsgrund?
Nein. Sie muss die Definitionen der Bedingungen erfüllen, etwa unerwartet und ausreichend schwer sein. Ein ärztlicher Nachweis ist regelmäßig erforderlich.
Brauche ich Rücktritt und Abbruch?
Sie schützen unterschiedliche Phasen. Wer auch nach Reisebeginn finanzielle Folgen absichern möchte, sollte die optionale Abbruchdeckung prüfen.
Ist COVID automatisch versichert?
Der Anbieter bietet einen optionalen COVID-Zusatz. Ob und welche Fälle gedeckt sind, ergibt sich aus der gewählten Variante und den Bedingungen.
Was passiert, wenn der Reisepreis nachträglich steigt?
Dann sollte geprüft werden, ob die Versicherungssumme angepasst werden kann und welche Frist dafür gilt. Ohne bestätigte Anpassung kann ein übersteigender Teil unversichert bleiben.
Muss ich sofort stornieren, wenn ich krank werde?
Du solltest die vertraglichen Obliegenheiten beachten und eine unnötige Erhöhung der Stornokosten vermeiden. Ob sofort storniert werden muss oder zunächst eine ärztliche Prognose genügt, hängt vom Einzelfall und den Bedingungen ab.